Региональный управляющий АО «Альфа-Банк» рассказала, какие долги могут стать причиной отказа при одобрении кредита
Многие заемщики ищут способы повысить свой кредитный рейтинг, однако вокруг этой темы существует немало мифов. Региональный управляющий АО «Альфа-Банк» в Псковской области Ирина Баранова в эфире программы «PRO деньги» на ПЛН FM (102.6) рассказала, какие действия влияют на оценку платежеспособности, а какие факторы, хоть и не меняют сам рейтинг, но могут стать причиной отказа в выдаче кредита.
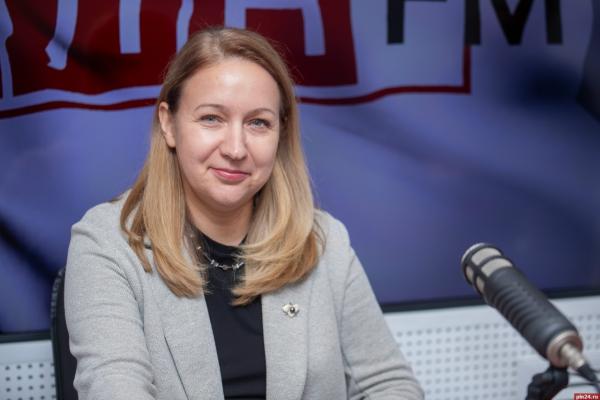
Как отметила гостья студии, основа высокой кредитной оценки строится на строгой финансовой дисциплине и отсутствии суеты при поиске заемных средств.
Также одним из распространенных вопросов является влияние небанковских задолженностей, таких как неоплаченные счета за коммунальные услуги, административные штрафы, например, за нарушения ПДД, или алиментов.
Однако это не значит, что такие долги можно игнорировать при планировании крупных покупок в кредит. Механизм проверки банком надежности клиента выходит за рамки запросов в бюро кредитных историй.